Klarna: Soldi più smart

- 18.69K Recensioni
- 4,4
- Download
- 50.000.000+
 Analisi di Mobxio
Io considero Klarna soprattutto un posto unico da cui tenere d’occhio alcuni aspetti degli acquisti, non un sostituto automatico della banca o di ogni app di pagamento. Nella pratica, il suo valore dipende da quanto spesso faccio shopping online e da quanto mi interessa ritrovare nello stesso ambiente le informazioni sugli acquisti, le carte fedeltà e le opportunità di cashback. Se la usi con un’abitudine semplice e regolare, può togliere qualche passaggio; se invece cerchi soltanto un portafoglio digitale essenziale, rischia di offrirti più cose di quante te ne servano.
Un acquisto concreto, dall’idea al controllo finale
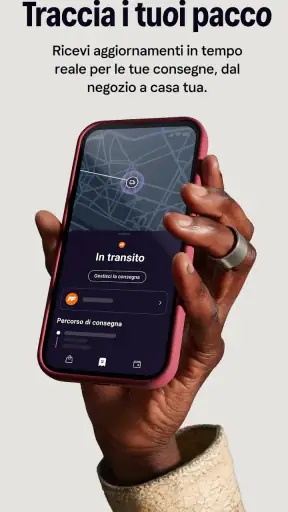
Per capire se si adatta alla tua giornata, immagina di dover ricomprare un prodotto che usi spesso. Prima decidi quale ti serve e controlli il prezzo nei negozi che consideri affidabili; solo dopo apri Klarna per verificare eventuali opportunità pertinenti e recuperare la carta fedeltà giusta. Una volta concluso l’acquisto, puoi tornare alle informazioni disponibili nell’app. Questa sequenza tiene separati il bisogno reale e l’incentivo: se l’offerta non è adatta o non si applica al negozio scelto, non cambia la decisione di partenza.
È anche un modo per rispondere a una domanda pratica: devo aprirla ogni giorno? Io non lo farei. La userei nei momenti in cui sto pianificando uno shopping, oppure quando mi serve una tessera in negozio. Se in una settimana non ho acquisti da seguire e non mi occorrono carte fedeltà, non c’è motivo di trasformare l’app in una verifica quotidiana. Una routine legata a eventi reali tende a essere più utile e meno dispersiva.
Un flusso semplice per seguire gli acquisti
Klarna: Soldi più smart è un’app finanziaria di Klarna Bank AB (publ), gratuita e adatta a chi vuole gestire il denaro legato allo shopping da un’unica interfaccia. Io partirei senza fretta: dopo averla installata, esplorerei le sezioni disponibili e deciderei quali mi sono davvero utili, invece di cercare di usare tutto subito. Il punto non è aprirla per ogni spesa, ma trovare un momento preciso in cui consultarla, per esempio quando sto organizzando un acquisto o voglio ritrovare una carta fedeltà.
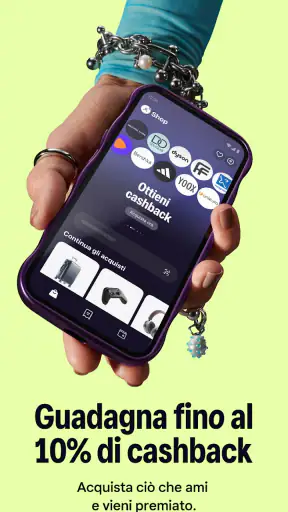
Un caso quotidiano: sto confrontando un articolo online, ho una carta fedeltà da usare e voglio controllare se c’è un’occasione di cashback. Avere queste attività raccolte nell’app può rendere il passaggio dalla ricerca alla decisione più ordinato. Il vantaggio, per me, non è una promessa di risparmio garantito: è ridurre la dispersione tra strumenti diversi e ricordarmi di verificare le opzioni prima di concludere. Il cashback ha senso solo se l’acquisto mi serviva già; non lo tratterei come un motivo per spendere di più.
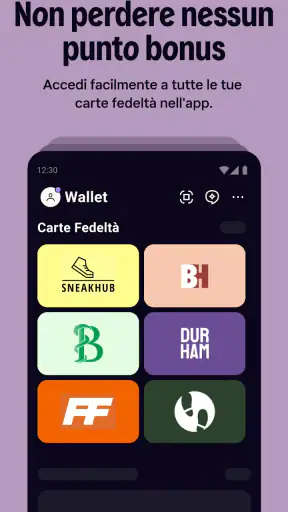
La gestione delle carte fedeltà è particolarmente pratica quando le uso solo ogni tanto. Invece di cercare una tessera fisica in fondo al portafoglio, posso tenere le carte che consulto più spesso in un punto digitale. Il consiglio concreto è selezionare quelle che uso davvero: trasferire ogni tessera disponibile senza criterio rende meno immediato trovare proprio quella necessaria alla cassa. Per chi fa acquisti ricorrenti in pochi negozi, una raccolta breve e curata è più utile di un archivio disordinato.
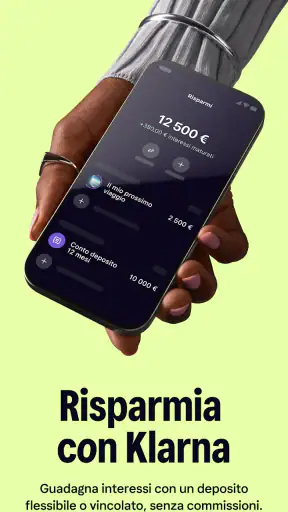
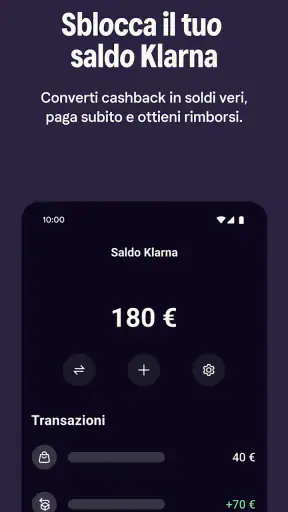
La scheda dello store presenta l’app come uno strumento per seguire il denaro, raccogliere carte fedeltà e scoprire Carta Klarna. Questo non significa che tutte le funzioni abbiano lo stesso peso per ogni persona. Io la valuterei in base al mio percorso reale: se l’uso principale è il cashback, partirei da lì; se dimentico le tessere, darei priorità alle carte; se desidero un riferimento per gli acquisti, controllerei quanto mi aiuta a ritrovarli. In questo modo capisco presto se l’app si integra bene nelle mie abitudini.
Una routine che evita di perdersi tra le sezioni
Una routine efficace può essere molto essenziale: apro l’app quando sto pianificando un acquisto, verifico le opportunità pertinenti e poi controllo le informazioni che mi servono dopo l’ordine. Non la userei come un rituale quotidiano se non ho acquisti da gestire. Questa distinzione conta: le app finanziarie diventano più chiare quando ogni apertura risponde a una domanda concreta, non quando si naviga tra schermate senza uno scopo.
Per esempio, prima di acquistare un prodotto che avevo già deciso di comprare, posso controllare se c’è un’opzione di cashback e confrontare il risultato con il mio normale modo di pagare. Se l’offerta richiede un percorso o condizioni specifiche, leggerei i dettagli prima di procedere, senza dare per scontato che il rimborso sia automatico o applicabile a qualunque acquisto. È un’abitudine semplice ma importante: l’eventuale vantaggio va verificato prima, non immaginato dopo.
Impostazioni e controlli da non saltare
Per un’app legata alle finanze, io inizierei da una verifica pratica delle impostazioni disponibili e dei dati richiesti durante la configurazione. Conviene capire quali funzioni si intendono usare e completare solo i passaggi necessari per quelle. Prima di affidarsi a una sezione relativa a una carta o a un pagamento, controllerei con attenzione le condizioni mostrate nell’app e distinguerei tra ciò che è già attivo e ciò che richiede una scelta o un’attivazione. È un modo prudente per evitare di interpretare la presenza di una funzione come se fosse già pronta per ogni situazione.
Il secondo controllo riguarda la sicurezza quotidiana del telefono: blocco schermo, aggiornamenti e attenzione quando si accede a un servizio finanziario da un dispositivo condiviso. Non sono funzioni esclusive di Klarna, ma sono buone abitudini quando un’app raccoglie attività di acquisto e informazioni finanziarie. Inoltre, se condividi il telefono con altre persone, conviene verificare come vengono gestite le notifiche sullo schermo bloccato, così da non mostrare dettagli che preferisci tenere privati.
Infine, terrei aggiornate le carte fedeltà e rimuoverei quelle che non uso più, se l’app consente di gestirle in questo modo. L’obiettivo è mantenere la raccolta affidabile nel momento in cui sono in negozio. Un elenco aggiornato fa risparmiare più tempo di una lista lunga ma piena di tessere obsolete. Anche qui la costanza conta: una revisione occasionale evita di ritrovarsi a cercare una carta che non corrisponde più alle proprie abitudini.
Scorciatoie utili, senza complicare il metodo
La scorciatoia migliore è organizzare l’uso attorno a occasioni ricorrenti, non cercare funzioni nascoste. Se compro spesso dagli stessi negozi, posso controllare le relative carte fedeltà prima di uscire; se faccio acquisti online, posso consultare l’app prima di completare l’ordine. Questi due momenti sono facili da ricordare e riducono il rischio di scoprire un’opportunità soltanto quando è troppo tardi.
Un’altra abitudine concreta è separare la ricerca dell’offerta dalla decisione d’acquisto. Prima stabilisco cosa mi serve e quanto sono disposto a spendere; poi verifico se Klarna offre un vantaggio compatibile con quella scelta. Così il cashback resta un elemento secondario e non diventa una scusa per aggiungere prodotti al carrello. Per me è il modo più sano di usare una funzione promozionale dentro un’app finanziaria: confrontare, non inseguire.
Se alterno shopping online e negozi fisici, non darei per scontato che lo stesso flusso funzioni allo stesso modo in entrambi i casi. Per le carte fedeltà, il beneficio è soprattutto averle raccolte e raggiungibili; per le offerte, è opportuno controllare le condizioni e il canale di acquisto richiesto. Una breve verifica prima di pagare è più affidabile che presumere che ogni vantaggio si applichi ovunque.
Confronto con banca, portafoglio e app dei negozi
Rispetto all’app della mia banca, Klarna è più orientata agli acquisti e ai servizi collegati allo shopping. La banca resta il riferimento naturale per una visione ampia dei conti e delle operazioni bancarie; Klarna ha invece senso se voglio affiancare a quella gestione strumenti legati a cashback, carte fedeltà e Carta Klarna. Io non le considererei intercambiabili: possono rispondere a domande diverse, e la comodità di avere più funzioni raccolte non elimina la necessità di controllare i conti nel posto appropriato.
Rispetto a un portafoglio digitale, il vantaggio potenziale è la maggiore attenzione alle attività d’acquisto, non soltanto alla conservazione di strumenti di pagamento. Rispetto alle app dei singoli negozi, può essere più comodo avere più carte fedeltà nello stesso posto, ma l’app del negozio può restare più diretta per consultare i servizi specifici di quel marchio. La scelta dipende quindi dal problema da risolvere: ordine trasversale tra più acquisti oppure accesso completo a un singolo negozio.
La portata dell’app è notevole: ha superato i cinquanta milioni di installazioni e raccoglie una media di quattro virgola quattro su due milioni di valutazioni. Sono segnali di ampia diffusione, non una garanzia che ogni schermata o servizio sia adatto al mio caso. La sviluppa Klarna Bank AB (publ), è classificata PEGI 3 e la versione attuale è la 26.39.296; per installarla serve almeno Android 9. È gratuita, ma, come per qualunque servizio finanziario, prima di usare funzioni specifiche leggerei i termini che le accompagnano.
Dove si fermano i vantaggi
La prima possibile frizione è la varietà: chi desidera solo un modo rapido per pagare potrebbe trovare superflue le funzioni dedicate a offerte e tessere. In quel caso il portafoglio digitale già usato o l’app della propria banca possono essere più semplici. La seconda è che il cashback richiede attenzione: offerte, modalità e condizioni vanno controllate, e il valore effettivo dipende dagli acquisti che avrei fatto comunque. Se per ottenere un vantaggio devo cambiare abitudini o comprare qualcosa di non necessario, per me il beneficio perde senso.
La terza limitazione è organizzativa. Riunire molte attività in un solo servizio è comodo, ma richiede che io tenga aggiornate le informazioni e sappia dove cercare. Se uso raramente le carte fedeltà o preferisco separare con cura ogni servizio finanziario, potrei non apprezzare l’idea di concentrare così tante attività in un’unica app. In tal caso è meglio mantenere un sistema più essenziale, anziché installare Klarna solo perché offre più sezioni.
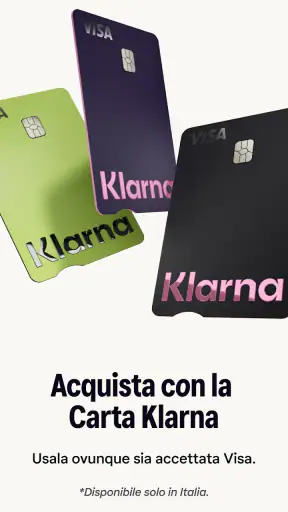
Anche la presenza di Carta Klarna va valutata in modo concreto, non come una ragione automatica per sceglierla. Prima di considerarla, leggerei le condizioni e confronterei il suo ruolo con quello degli strumenti di pagamento che utilizzo già. Chi cerca una soluzione esclusivamente per tenere sotto controllo il bilancio generale potrebbe preferire un’app bancaria o un’app di gestione delle spese più focalizzata su quel compito. Klarna mi sembra più adatta quando il centro dell’interesse è il rapporto tra acquisti, offerte e carte fedeltà.
Il mio giudizio per chi vuole usarla con criterio
La consiglierei a chi compra online con una certa frequenza, vuole ricordarsi di controllare le opportunità di cashback e apprezza avere le carte fedeltà a portata di mano. La userei come complemento al conto bancario, con una routine breve: organizzare le tessere, verificare le condizioni prima dell’acquisto e consultare le informazioni utili dopo. È un approccio più efficace che aprire ogni sezione senza sapere cosa cercare.
La sconsiglierei, almeno come app principale, a chi vuole soltanto pagare in modo essenziale, non usa carte fedeltà e non è interessato alle offerte. La eviterei anche come strumento unico per valutare tutta la propria situazione finanziaria: per quello preferirei un servizio pensato specificamente per i conti e il bilancio personale. La possibilità di fare diverse cose in un solo posto è utile soltanto se quelle cose fanno davvero parte della mia vita quotidiana.
Nel complesso, Klarna: Soldi più smart dà il meglio quando la tratto come un assistente per gli acquisti, non come una macchina che fa risparmiare da sola. La sua forza sta nel mettere a portata di mano funzioni che altrimenti potrei distribuire tra più app; il limite è che devo comunque controllare le condizioni, mantenere ordine e non confondere un’offerta con un vantaggio garantito. Se questo equilibrio corrisponde alle mie abitudini, la terrei installata; se cerco solo un portafoglio minimale, sceglierei qualcosa di più semplice.
Domande frequenti su Klarna: Soldi più smart
Che cos’è Klarna: Soldi più smart e a cosa serve?
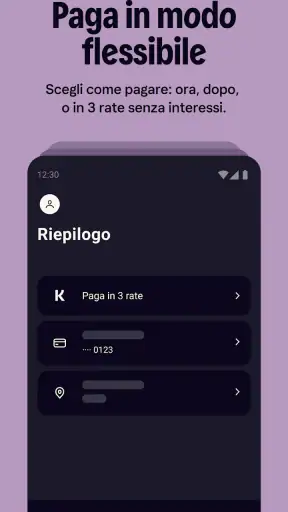
Klarna è un’app per fare acquisti e gestire alcuni pagamenti in modo flessibile. A seconda del negozio, del Paese e della disponibilità del servizio, può consentire di pagare subito, dopo un periodo stabilito oppure in più rate. L’app offre anche strumenti per consultare gli acquisti e i pagamenti, oltre a funzioni per scoprire prodotti e offerte. Le opzioni effettivamente disponibili possono variare.
Klarna è sicura per gli acquisti e per i miei dati personali?
Klarna dichiara di adottare misure di sicurezza per proteggere l’account e le informazioni personali, ma è comunque importante usare una password robusta, non condividerla e attivare le verifiche disponibili. Prima di autorizzare un pagamento, controlla importo, scadenze e condizioni nell’app. Come per ogni servizio finanziario, leggi l’informativa sulla privacy e i termini aggiornati, e contatta l’assistenza tramite i canali ufficiali in caso di attività sospette.
Pagare con Klarna comporta interessi o costi aggiuntivi?
Dipende dalla modalità di pagamento scelta e dalle condizioni mostrate prima della conferma. Alcune opzioni possono essere senza interessi se i pagamenti vengono effettuati puntualmente; altre possono prevedere costi, interessi o conseguenze in caso di ritardo. Non dare per scontato che ogni acquisto sia gratuito o suddivisibile alle stesse condizioni: verifica il riepilogo dell’ordine, le date di scadenza e le eventuali commissioni direttamente nell’app o al momento del pagamento.
Serve una verifica per usare Klarna e chi può ottenere un pagamento a rate?
Per creare un account possono essere richiesti dati personali e una verifica dell’identità o del numero di telefono. L’accesso alle diverse modalità di pagamento non è garantito a tutti: Klarna può valutare la richiesta in base a criteri propri, all’importo e alle informazioni disponibili, e l’esito può cambiare da un acquisto all’altro. Requisiti, limiti e opzioni dipendono anche dal Paese e dal negozio. Consulta le condizioni ufficiali prima di procedere.
Cosa succede se restituisco un prodotto o non riesco a pagare una rata?
Se restituisci un prodotto, segui prima la procedura indicata dal negozio e conserva la conferma della restituzione. Puoi controllare lo stato dell’acquisto nell’app; eventuali aggiornamenti del saldo dipendono dalla comunicazione del venditore e dai tempi di elaborazione. Se rischi di non rispettare una scadenza, contatta Klarna dall’app appena possibile e verifica le opzioni disponibili: un pagamento in ritardo può comportare conseguenze o costi secondo le condizioni applicabili.
I punti di forza di Klarna: Soldi più smart
Aspetti da tenere a mente su Klarna: Soldi più smart
Scarica Klarna: Soldi più smart in un’altra lingua